 코타조세연구소
 세무사 이수용
안녕하세요, 코타조세연구소입니다
기업진단을 준비하다 실질자본금이 등록기준에 미달하는 경우가 적지 않습니다. 다행히 상황에 맞는 보완 방법이 있습니다. 오늘은 실질자본금을 채우는 이익 유보·유상증자·가수금 출자전환과, 그 전에 반드시 해야 할 부실자산 정리를 정리해 드리겠습니다.
핵심 요약
실질자본금이 부족할 때는 ①이익 유보(배당하지 않고 이익을 회사에 남김), ②유상증자(주주가 자금을 새로 납입), ③대표이사 가수금의 출자전환으로 자본을 늘릴 수 있습니다. 그러나 채우기 전에 가지급금·2년 경과 공사미수금·업무무관자산 등 부실자산을 먼저 정리하는 것이 순서입니다. 새로 넣은 자금은 신설법인 20일·기존법인 30일 이상 예치·유지해야 실질자본으로 인정되며, 증자·전환 시점과 진단기준일을 맞춰야 합니다.
실질자본금은 어떤 방법으로 채우나요?
가장 흔한 방법은 이익 유보, 유상증자, 가수금 출자전환 세 가지입니다. 이익 유보는 배당을 미루고 이익을 회사에 남겨 자본을 키우는 방식, 유상증자는 주주가 자금을 새로 납입하는 방식, 가수금 출자전환은 대표이사가 회사에 빌려준 돈(가수금)을 자본금으로 전환하는 방식입니다.
세 가지 방법을 표로 보면?
| 방법 | 내용 | 적합한 상황 |
|---|---|---|
| 이익 유보 | 배당 대신 이익을 회사에 유보 | 이익은 있으나 자본이 얇을 때 |
| 유상증자 | 주주가 자금을 새로 납입 | 추가 자금 여력이 있을 때 |
| 가수금 출자전환 | 대표 가수금을 자본금 전환 | 가수금이 쌓여 있을 때 |

채우기 전에 무엇부터 정리해야 하나요?
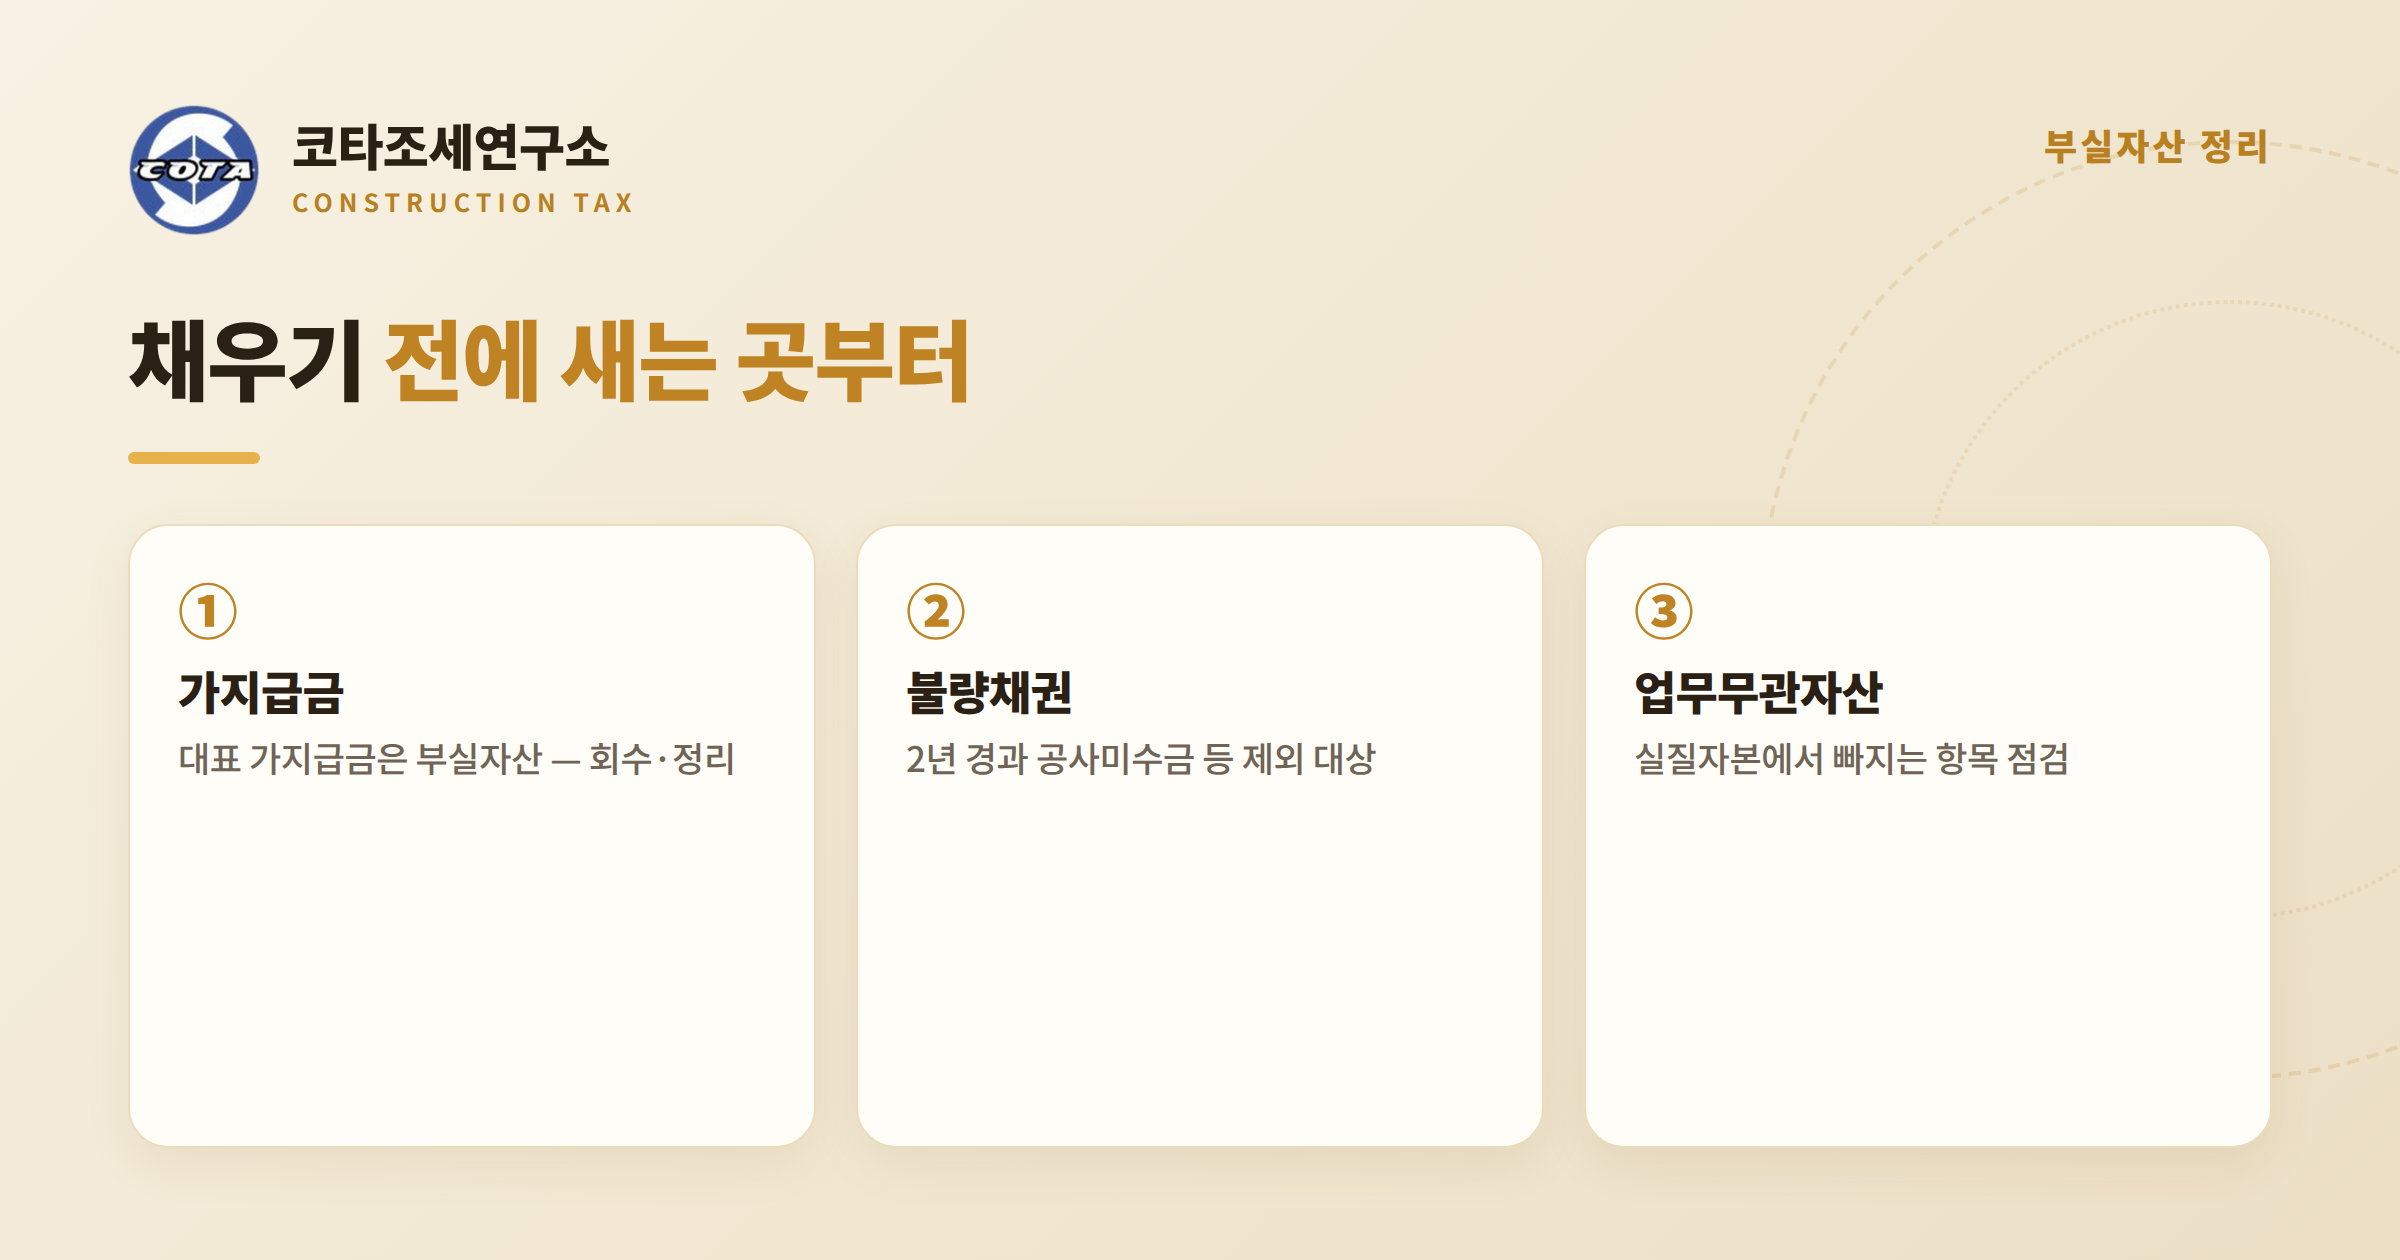
자본을 늘리기 전에 새는 곳(부실자산)부터 막아야 합니다. 대표이사 가지급금은 실질자본을 갉아먹는 대표적 부실자산이므로 회수·정리하고, 발생 후 2년이 지난 공사미수금 등 불량채권과 업무무관자산도 정리 대상입니다. 이것만 정리해도 실질자본이 올라가는 경우가 많습니다.
채운 자본금은 어떻게 유지해야 인정되나요?
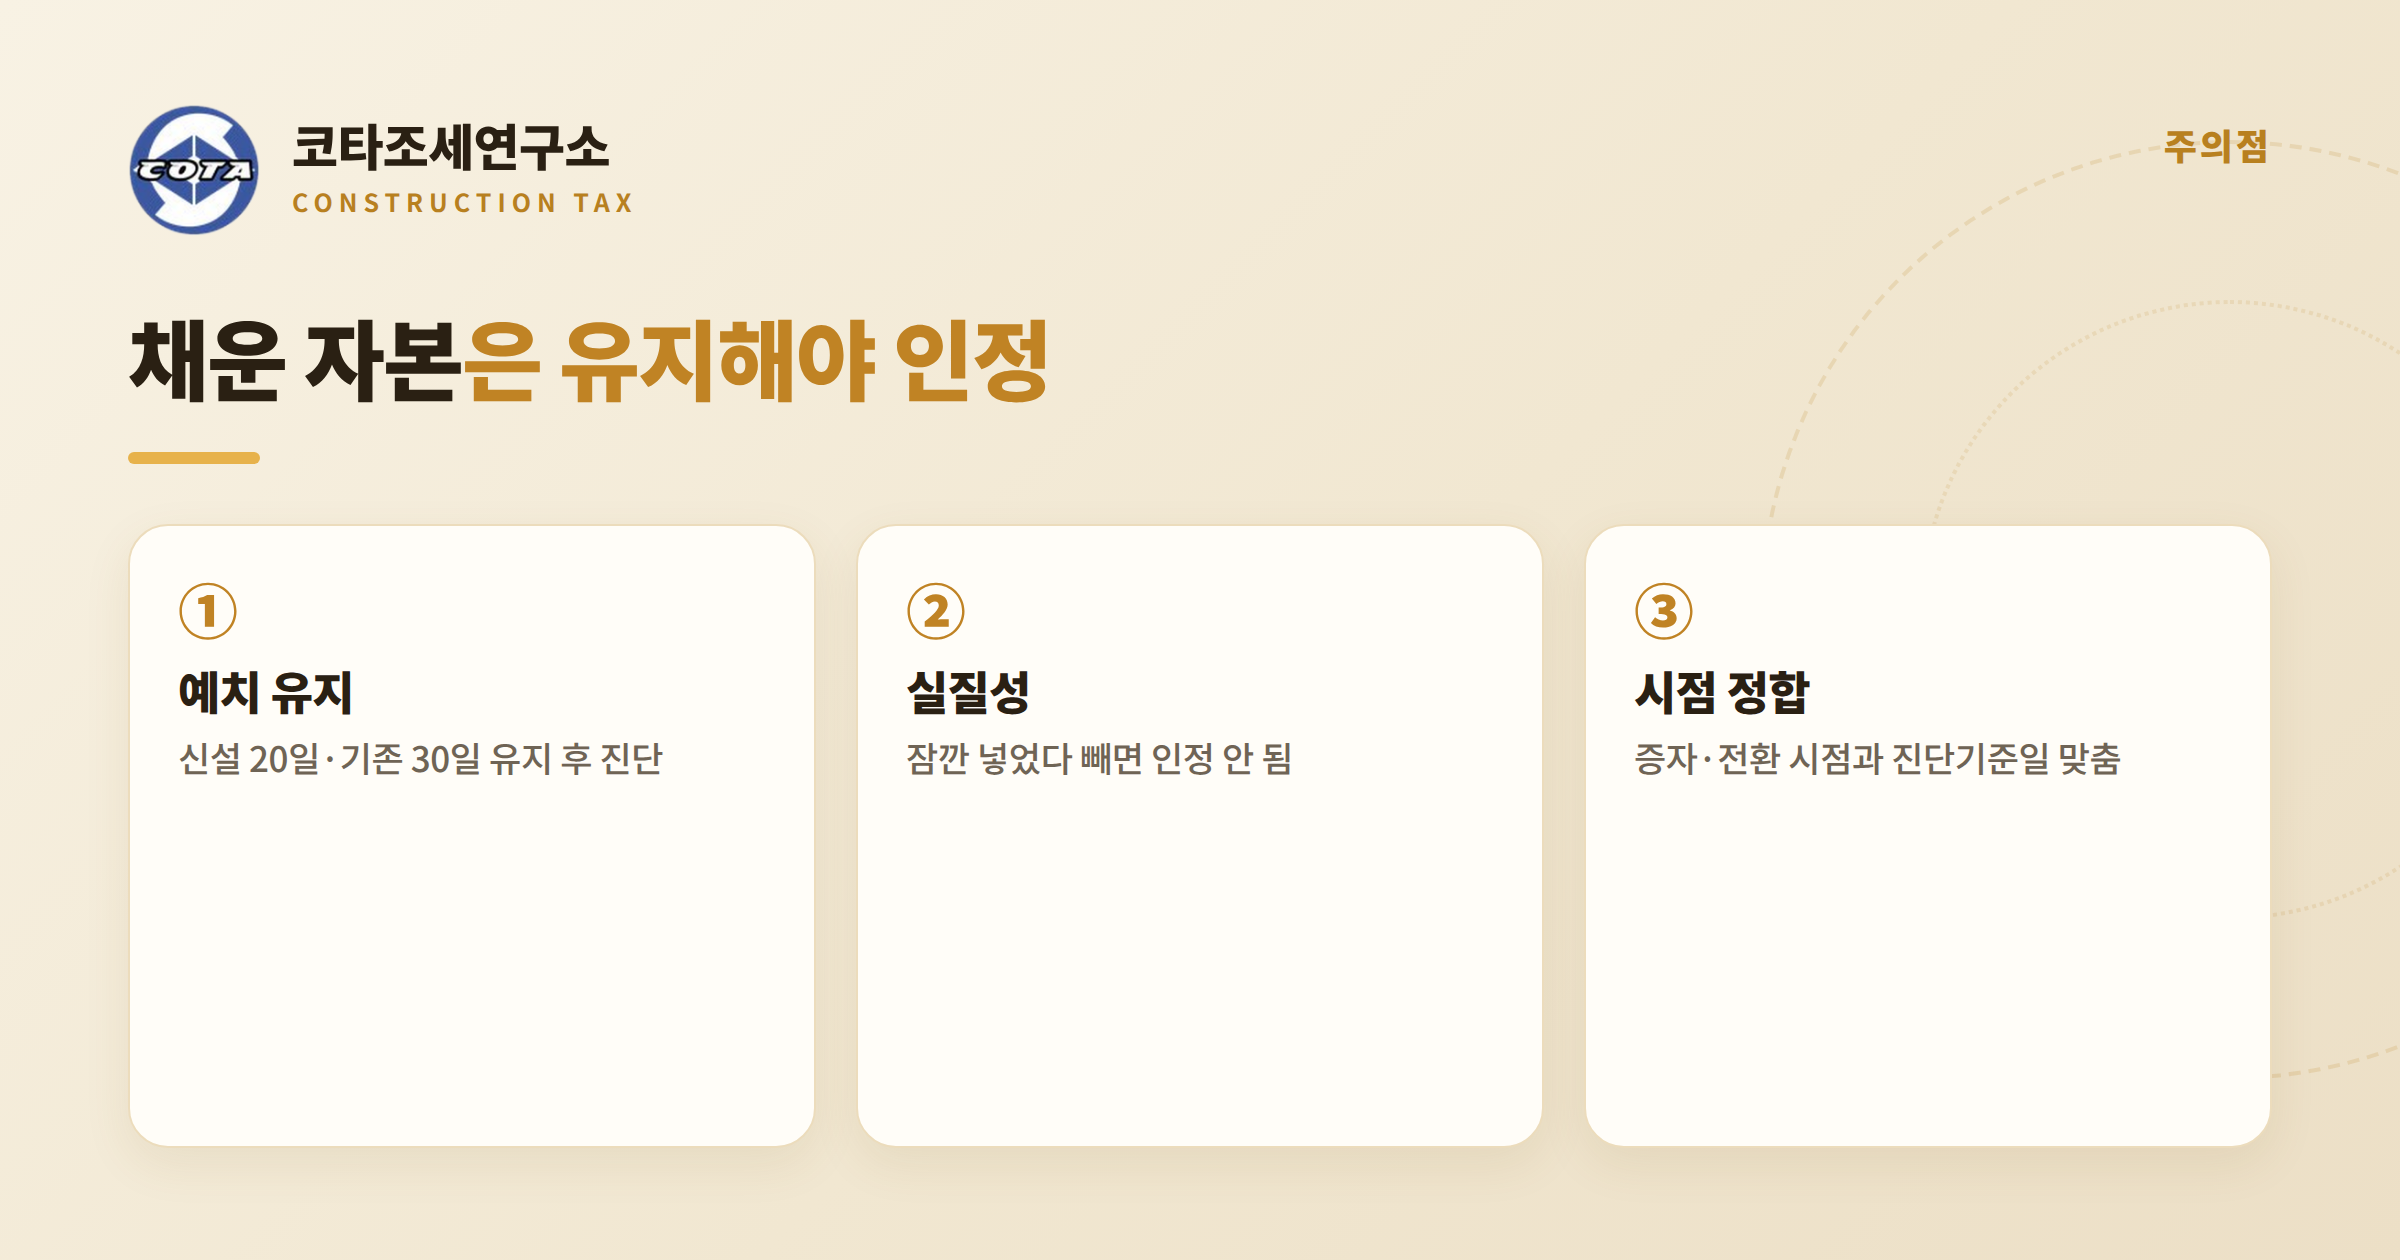
새로 넣은 자금도 예치·유지 기간을 채워야 실질자본으로 인정됩니다. 신설법인은 20일, 기존법인은 30일 이상 예금을 유지한 뒤 진단을 받아야 하며, 잠깐 넣었다 빼는 자금은 인정되지 않습니다. 유상증자·출자전환 시점과 진단기준일을 맞추는 것도 중요합니다.
자주 묻는 질문(FAQ)
가수금 출자전환은 어떻게 하나요?
대표이사가 회사에 빌려준 가수금을 주식으로 전환(출자전환)해 자본금으로 편입하는 방법입니다. 주주총회·등기 절차가 필요하므로, 진단 일정과 맞춰 미리 준비해야 합니다.
연말에 자본이 부족한 걸 발견하면 늦었나요?
결산 전이라면 유상증자·유보 등으로 보완할 여지가 있습니다. 다만 예치 기간과 진단기준일을 고려해야 하므로, 발견 즉시 전문가와 일정을 설계하는 것이 좋습니다.
부실자산만 정리해도 통과할 수 있나요?
가지급금·불량채권만 정리해도 실질자본이 크게 오르는 경우가 많습니다. 자금을 새로 넣기 전에 부실자산 정리부터 점검하는 것이 효율적입니다.
자본잠식이면 어떻게 해야 하나요?
자본총계가 마이너스인 자본잠식 상태면 유상증자 등으로 자본을 확충해야 진단이 가능합니다. 규모가 크면 단계적 증자·부실자산 정리를 병행합니다.
맺음말
실질자본금 보완은 ‘채우기’와 ‘정리하기’ 두 축입니다. 부실자산을 먼저 정리하고 상황에 맞는 방법으로 자본을 채우면 대부분 적격을 받을 수 있습니다. 여러분의 성공적인 기업진단 통과를 응원합니다. 감사합니다.
상담 안내
건설업 등록·기업진단·양도·세무 문제는 사안마다 답이 다릅니다. 코타조세연구소가 서류 검토부터 진단·신고까지 함께합니다.
- 전화: 02-589-2351
- 이메일: cota11@daum.net
- 카카오톡 채널: 코타조세연구소
코타조세연구소 · 이수용 세무사
본 글은 일반적인 정보 제공을 위한 것이며, 개별 사안은 상담이 필요합니다. (작성 시점 기준)
댓글 남기기